為什麼有了第一年的經驗,今年反而更難下筆?
以為過了「永續元年」就輕鬆了?為什麼很多企業發現:第二本報告書,比第一本更難寫?
在近期的輔導現場,我們發現一個有趣的現象。許多企業在經歷了去年的「永續元年」洗禮後,原本以為今年只要「照著去年的版型填空」就會很順利。 結果,他們反而陷入了更深的焦慮。
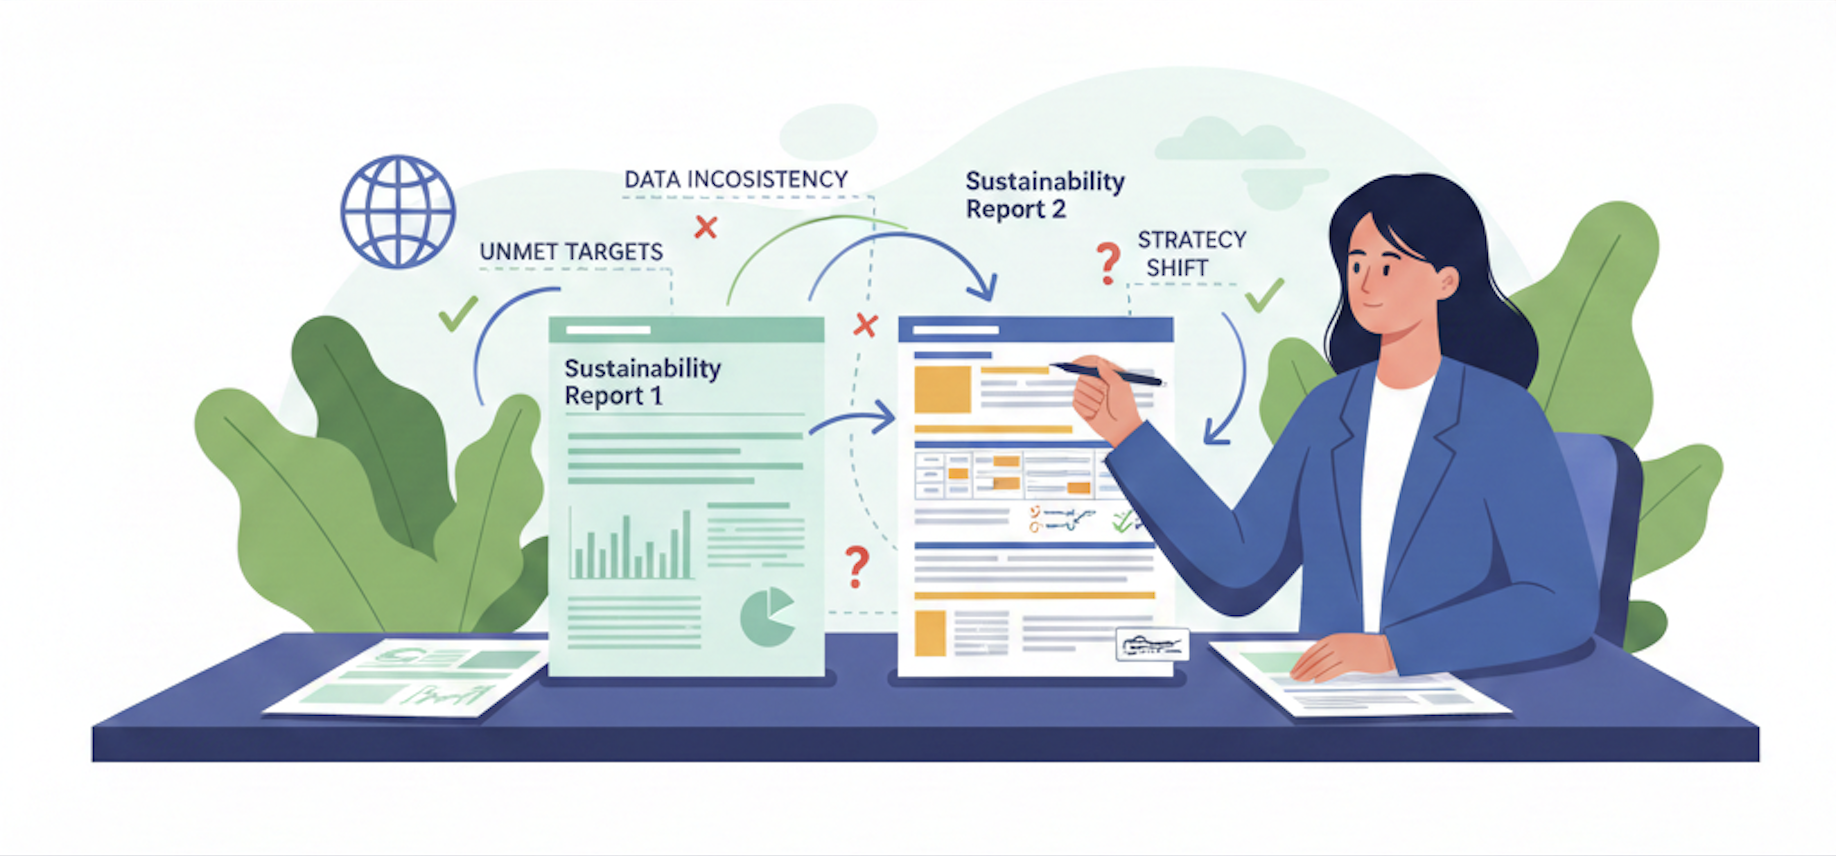
過去問的是:「我們從來沒做過,該怎麼開始?」 現在,這些邁入「永續二年級」的企業在問: 「我們去年寫了那些承諾,但今年進度不如預期,該怎麼解釋?」 「今年的數據算出來跟去年落差很大,這樣寫出去會不會被質疑?」
這個焦慮是非常正確的。 如果說第一年的重點是「求有(揭露)」,那麼第二年的重點就是「求準(責信)」。 當報告書有了「去年的自己」作為對照組,你面臨的不再只是填寫表格,而是要處理「前後邏輯是否一致」與「承諾是否兌現」的風險。
這也是為什麼,越是認真自寫的企業,在第二年越需要專業顧問進行「第三方審閱」。因為你們需要的不再是有人教你怎麼寫,而是有人幫你「抓出與去年對不上的邏輯漏洞」。
為什麼內部團隊「自己寫」,第二年反而容易出現盲點?
很多企業沿用去年的團隊、去年的架構,卻忽略了「閱讀者的邏輯」已經變了。 利害關係人看第一本報告書,看的是「你有沒有做」;看第二本報告書,看的是「你跟去年比,進步在哪裡?」
很多企業在第二年感受到的「寫起來卡卡的」,其實不是能力問題,而是延續了第一年的邏輯,卻沒有重新檢視資料的揭露邊界與年度時程。當邊界與時程沒有被說清楚,第二年自然會出現前後對不起來、怎麼寫都不安心的狀況。
從顧問實務來看,這類跨年度落差,往往來自於一開始就沒有把資料邊界與時程說清楚,而不是某個部門不配合。關於這類問題的成因與常見盲點,👉**〈〉** 中有更完整的整理。